 2026.11.16
 17
美国两大港口的罢工风险暂时缓和,中美双方也再次延长了航运港口收费暂停期限,但美国进口市场却开始显露降温迹象。
与此同时,美国中期选举出现重大变化,民主党拿下国会参众两院,特朗普政府未来的贸易政策也面临新的变数。
一边是中美航运关系暂时缓和,一边是美国国会权力格局重组,再加上美线运价依然高企,中国货代接下来该如何判断市场?
民主党拿下两院美国贸易政策出现新变数
当地时间11月3日,美国中期选举落下帷幕。民主党赢得国会参众两院控制权,共和党失去此前的两院优势。
Freightos在11月10日发布的市场周报中提到,这次选举可能给美国贸易政策带来两种截然不同的影响。
一方面,美国选民越来越关心生活成本和物价。如果关税继续推高进口商品价格,最终还是会传导到消费者身上。为了缓解通胀压力,特朗普政府可能不得不在关税问题上有所收敛。
另一方面,民主党控制国会后,特朗普推动立法的空间可能受到限制。白宫也可能转而更多使用行政权力,在贸易和外交领域采取行动。
所以,民主党赢得国会两院,并不意味着美国关税政策就要转向温和。
对于中国货代来说,真正需要留意的是:美国贸易政策接下来可能更难预测。关税、贸易调查以及航运相关政策,仍然可能随时影响客户的出货计划。
中美航运关系近期动态变化
相比美国国内政治局势的变化,中美航运领域倒是传来了一个相对明确的好消息。
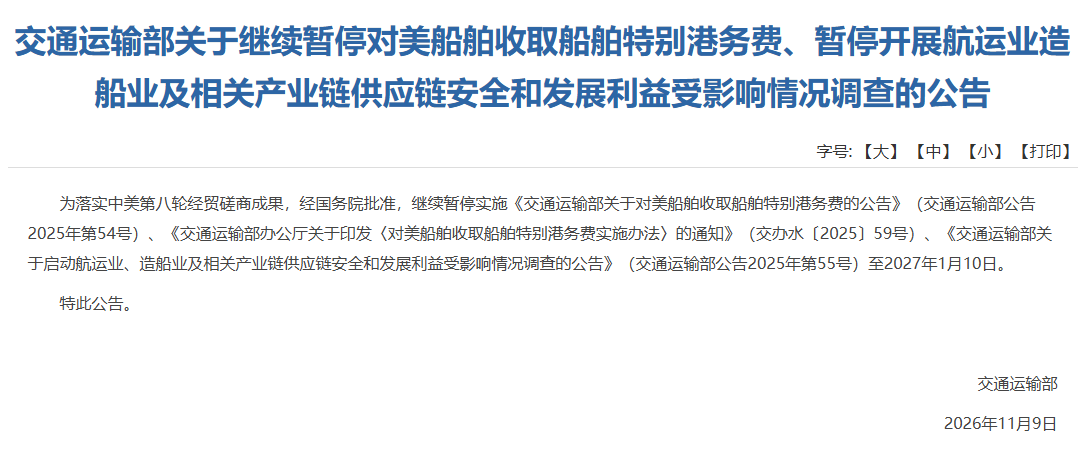
11月9日,中国交通运输部发布公告,宣布继续暂停对美船舶收取船舶特别港务费,暂停期限延长至2027年1月10日。
同一天,美国贸易代表办公室也宣布,继续暂停针对中国海事、物流和造船业301调查采取的相关措施,期限同样延长至2027年1月10日。
这项安排,对船公司和货主来说都算是松了一口气。
此前,美国针对中国船舶和海运服务采取的港口收费措施,曾让不少航运企业头疼。船公司需要考虑船舶是否会产生额外费用、航线部署是否受到影响,货主也担心新增成本最终会不会转嫁到运输报价中。
如今,双方把暂停期限再次延长,至少在明年1月10日之前,相关收费暂时不会重新成为中美航运的直接成本压力。
不过,先别急着认为这场争端已经结束。
美国暂停的是相关措施,并不代表放弃了对本土造船业的扶持,也不代表中美在海事和物流领域的分歧已经消失。
简单来说,眼下双方先把收费问题按下了暂停键,后续怎么谈,还有待观察。
●美国进口旺季退烧,货量开始往下走
政策上的变化是一回事,真正反映市场冷热的,还是港口吞吐量。
今年美国进口市场确实有点反常。按照往年的节奏,旺季货量通常会在夏季逐步见顶,但今年的出货热度一直延续到了9月。
美国零售联合会(NRF)11月9日发布的最新报告显示,2026年9月,美国主要港口处理的进口重箱达到237万TEU,环比增长3.4%,同比增长12.6%。
这个数字是什么概念?
这是今年以来美国进口货量最高的一个月,也是NRF历史统计中第三繁忙的月份。
原本应该逐渐收尾的旺季,硬是又延长了一段时间。
原因并不复杂。今年第二季度,美国关税政策再度出现变化,不少进口商担心后续成本上涨,干脆提前把货物运进美国。再加上美国消费市场表现相对坚挺,进口需求并没有像预期中那样迅速降下来。
不过,提前出货总有结束的时候。
NRF预计,10月美国进口量将回落至226万TEU,11月进一步降至205万TEU,12月约为203万TEU。
也就是说,9月的237万TEU很可能已经是今年进口旺季的高点。
但这并不意味着美国市场突然没货了。按照NRF预测,11月和12月进口量仍将分别高于去年同期1.2%和1.3%,全年进口量预计达到2600万TEU,同比增长2%。
货量虽然开始回落,但市场还没有冷到去年同期以下。
更有意思的是,船上的货逐渐少了,港口里的货却不一定能马上走得掉。
NRF特别提到,美国西海岸部分港口的集装箱铁路转运仍然面临压力,一些货物在等待铁路运输时出现较长滞留。
对于货代来说,这种情况并不陌生:船靠港了,箱子卸下来了,客户却还得继续等铁路、等提箱、等内陆配送。
海上运输这一关过了,陆上运输又开始排队。旺季留下来的货量,显然还需要时间消化。
●船公司涨价没成功,美线运价还是高
货量开始回落,船公司自然也想抓住机会稳住运价。但从最近的市场表现看,涨价并没有想象中容易。
Freightos 11月10日公布的数据显示,上周亚洲至美国航线运价小幅回落:
•美西航线:约8200美元/FEU;
•美东航线:约9700美元/FEU。
此前船公司计划推动的GRI上涨,并没有真正取得明显效果。
欧洲航线也出现了类似情况。亚洲至北欧运价一周下跌5%,降至3400美元/FEU;亚洲至地中海下跌1%,降至4300美元/FEU。
不过,如果拿去年同期作比较,现在的运价仍然不算便宜。北欧和地中海航线分别高出约50%和88%。
这就出现了一个比较有意思的现象:旺季已经开始退潮,船公司涨价也没能完全落地,但运价仍然维持在相对高位。
对于货代来说,现在最怕的就是市场判断出现偏差。
看到货量回落,就认为运价马上要大跌,可能会错过部分订舱机会;看到船公司继续推涨,又急着向客户报价,也可能面临涨价落空后的价格压力。
接下来,美线运价能否真正松动,还得看实际订舱需求、船公司控舱力度以及后续运力投放,不能只看一两周的涨跌。
旺季结束了,货代还不能松劲
把这几件事放在一起看,今年美线市场的情况其实很清楚:
美国进口货量开始从高点回落,但全年需求仍有增长;船公司涨价不顺利,运价却没有明显跌下来;中美港口收费暂时继续暂停,但美国贸易政策的不确定性并没有消失。
今年这轮美国进口旺季确实比往年拖得更久,但旺季结束,不代表所有积压和风险都会跟着消失。
对货代而言,真正考验人的,往往不是货量最高的时候,而是旺季退潮之后,运价、舱位和物流链条开始重新调整的时候。
来源:维运网
小贴士:
汉连物流拥有稳定而优质的全球海外代理资源,与多家国际航空公司、船公司有着良好的运价及舱位资源,不仅可以为进出口企业订舱排载,同时也可以为企业解决本地清关及拖车接送货,一站式为您解决各种物流问题。
业务咨询热线:0592-5608333-118(Amoly 陈经理)/19859176643(微信同号)
汉连物流官方网站,给您更多的物流咨询平台及行业知识、行业动向、政策解读。
 汉连新闻